
Prêt travaux sur 15 ans : solutions, mensualités, éco-PTZ et règles
Étaler un prêt travaux sur 15 ans : quelles solutions, combien coûte chaque durée, ce que protège le crédit affecté, les montants de l’éco-PTZ jusqu’à 50 000 € et le nouveau plafond du crédit à la consommation.
Devis gratuit · Rénovation intérieure
Comparez plusieurs devis pour votre projet
Décrivez vos travaux en deux minutes : des professionnels de votre secteur vous recontactent. Sans engagement.
Demander mon devis gratuitGratuitSans engagement2 minutes
Un autre type de travaux ?
Financer des travaux à crédit pose trois questions : sur combien de temps rembourser, avec quel type de prêt, et que se passe-t-il si l’entreprise ne termine pas le chantier. La durée de 15 ans attire parce qu’elle réduit la mensualité, mais elle change la nature du prêt et son coût total.
Ce guide compare les financements possibles (crédit affecté, prêt personnel, éco-PTZ, prêt immobilier, prêt CAF), donne des mensualités et des coûts calculés sur 5, 10 et 15 ans, et détaille les règles qui protègent l’emprunteur. Il s’agit d’informations générales : comparez toujours plusieurs offres écrites.
Prêt travaux sur 15 ans : quelles solutions
- Le crédit à la consommation (crédit affecté ou prêt personnel) voit son plafond passer de 75 000 à 100 000 € pour les contrats conclus à partir du 20 novembre 2026, en application de l’ordonnance n° 2025-880 du 3 septembre 2025. Les durées proposées vont le plus souvent jusqu’à 10 ans ; quelques organismes montent à 12 voire 15 ans, à un taux plus élevé.
- Le prêt immobilier travaux (ou l’ajout d’une enveloppe travaux à un prêt en cours, ou un rachat de crédit) permet de rembourser sur 10 à 25 ans, avec une hypothèque ou une caution et une assurance emprunteur. C’est la voie habituelle au-delà de 75 000 € et pour les longues durées.
- L’éco-PTZ finance les travaux de rénovation énergétique sans intérêts, jusqu’à 15 ans, et jusqu’à 20 ans pour une rénovation globale.
Dans tous les cas, la banque vérifie votre taux d’endettement, en général plafonné autour de 35 % des revenus, assurance comprise.
Les cinq financements comparés
| Financement | Montant | Durée | Garantie | Particularité |
|---|---|---|---|---|
| Crédit affecté travaux | Jusqu’à 75 000 € (100 000 € dès le 20/11/2026) | Le plus souvent 12 à 120 mois | Aucune | Lié au devis : protège si le chantier n’est pas réalisé |
| Prêt personnel | Même plafond | Le plus souvent 12 à 84 mois | Aucune | Libre d’usage, aucune protection liée au chantier |
| Éco-prêt à taux zéro | 7 000 à 50 000 € selon les travaux | 15 ans, 20 ans en rénovation globale | Aucune | Sans intérêts, propriétaires uniquement, entreprise RGE |
| Prêt immobilier travaux | Pas de plafond réglementaire | 10 à 25 ans | Hypothèque ou caution | Frais de dossier et de garantie, délai de réflexion de 10 jours |
| Prêt à l’amélioration de l’habitat (CAF) | 80 % des dépenses, dans la limite de 1 067,14 € | 36 mois | Aucune | Taux de 1 %, réservé à certains allocataires |
Le prêt de la CAF est détaillé par service-public. Les taux varient selon l’établissement, le montant, la durée et votre profil : demandez des simulations écrites et comparez le TAEG et le coût total du crédit, pas la seule mensualité.
Mensualités et coût total selon la durée
Exemples calculés pour un prêt à taux fixe, hors assurance et frais, avec des taux choisis pour l’illustration :
| Montant et taux | 5 ans | 10 ans | 15 ans |
|---|---|---|---|
| 20 000 € à 4 % | 368 €/mois, 2 100 € d’intérêts | 202 €/mois, 4 299 € | 148 €/mois, 6 629 € |
| 20 000 € à 6 % | 387 €/mois, 3 199 € d’intérêts | 222 €/mois, 6 645 € | 169 €/mois, 10 379 € |
| 50 000 € à 4 % | 921 €/mois, 5 250 € d’intérêts | 506 €/mois, 10 747 € | 370 €/mois, 16 572 € |
| 50 000 € à 6 % | 967 €/mois, 7 998 € d’intérêts | 555 €/mois, 16 612 € | 422 €/mois, 25 947 € |
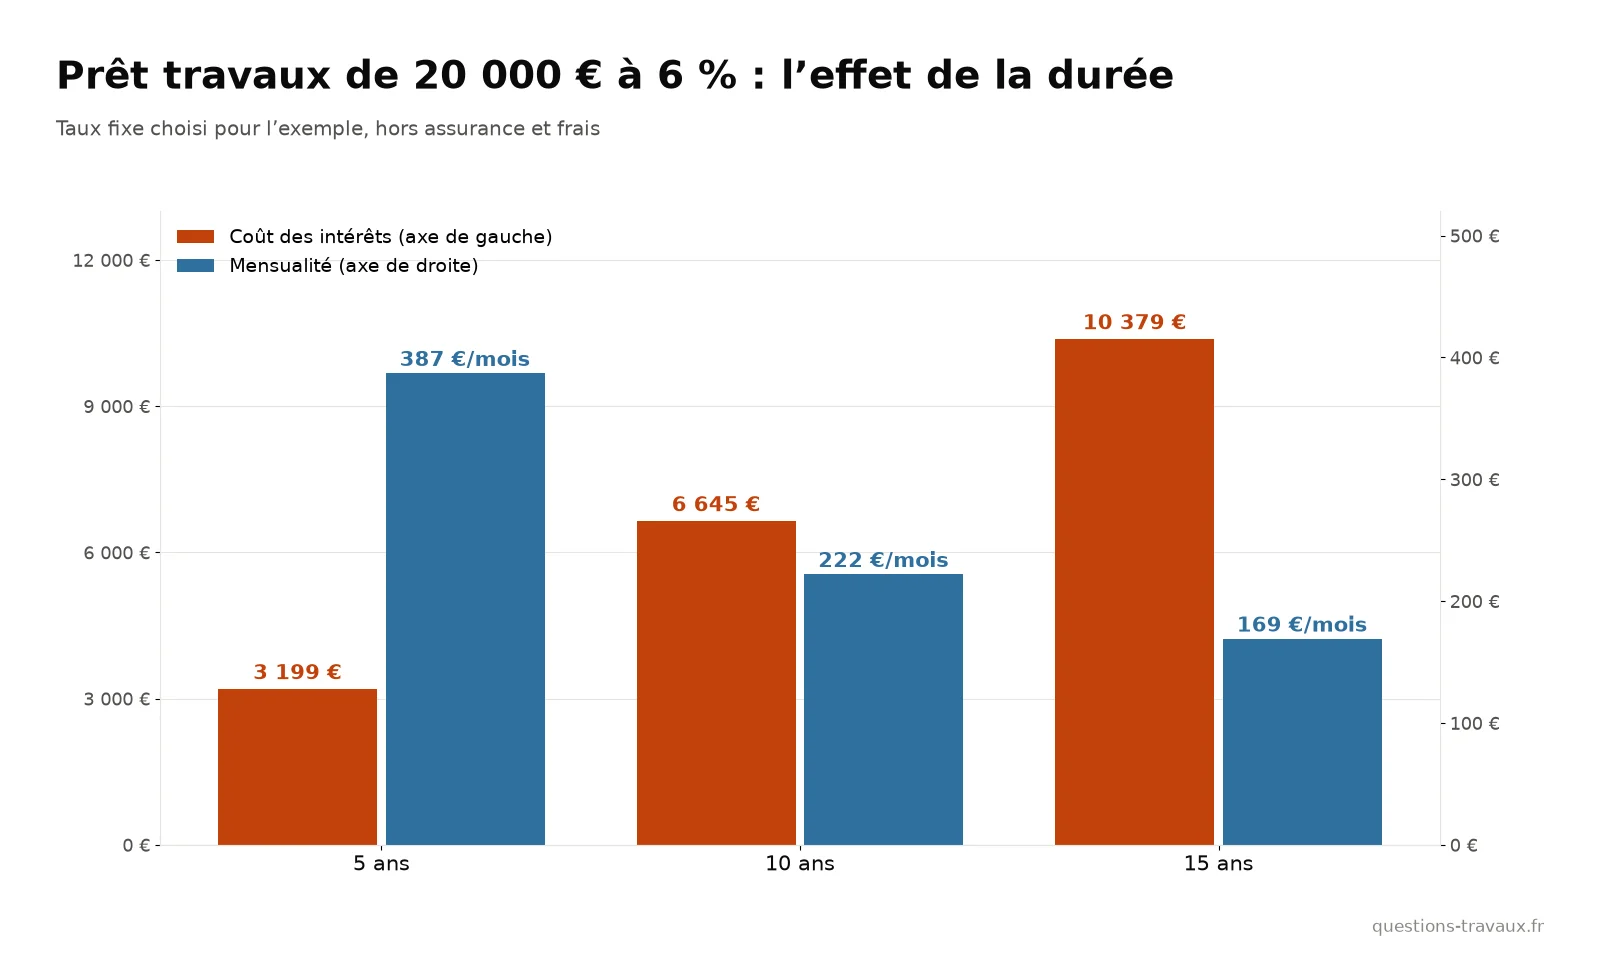
La formule utilisée est celle d’un prêt amortissable classique : mensualité = capital × t ÷ (1 − (1 + t)−n), avec t le taux mensuel et n le nombre de mensualités. Ajoutez l’assurance si vous la prenez : sur un crédit à la consommation, elle est facultative.
Crédit affecté ou prêt personnel : la protection change tout
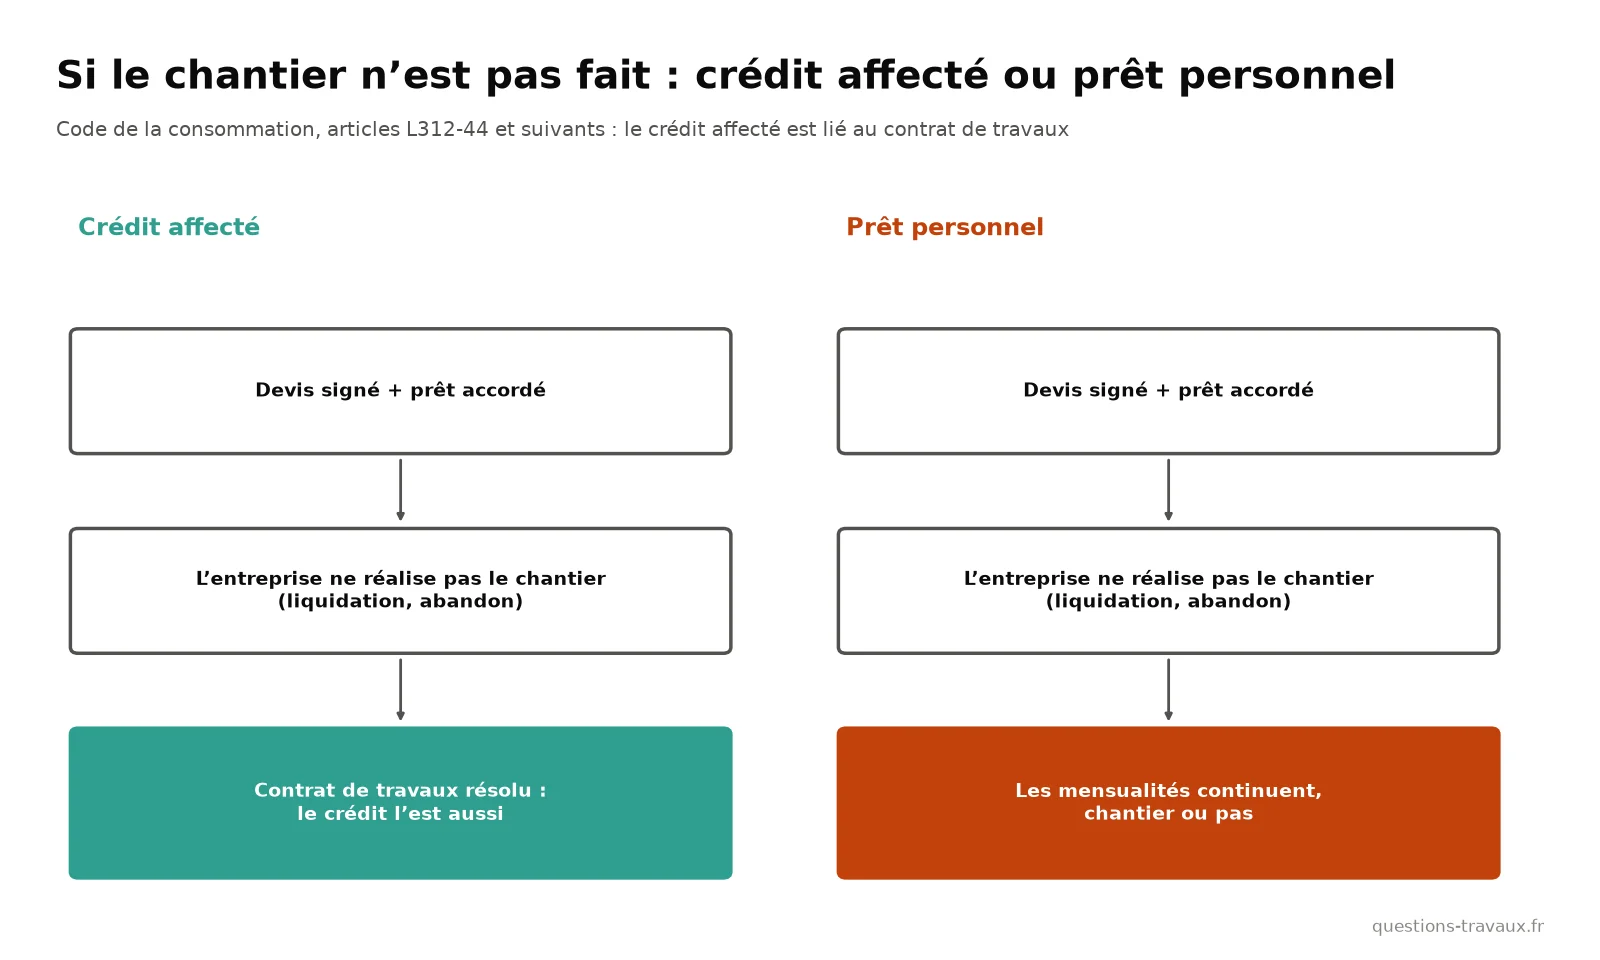
Le crédit affecté mentionne le devis, l’entreprise et les travaux. Les articles L312-44 et suivants du code de la consommation lient les deux contrats : si le crédit est refusé, la commande tombe ; si le contrat de travaux est annulé ou résolu, le crédit l’est aussi. Les remboursements ne commencent qu’à l’exécution de la prestation, et les fonds sont en général versés directement à l’entreprise. En contrepartie, vous êtes lié à ce devis.
Le prêt personnel est versé sur votre compte sans justificatif. Il convient pour payer plusieurs artisans ou acheter des matériaux en faisant soi-même, mais vous remboursez quoi qu’il arrive au chantier. Son taux est souvent un peu plus élevé.
Dans tous les cas, exigez un devis détaillé poste par poste, avec les mentions d’assurance de l’entreprise. Pour comparer une entreprise générale et des artisans séparés, voyez notre guide sur les devis de rénovation.
L’éco-PTZ pour la rénovation énergétique
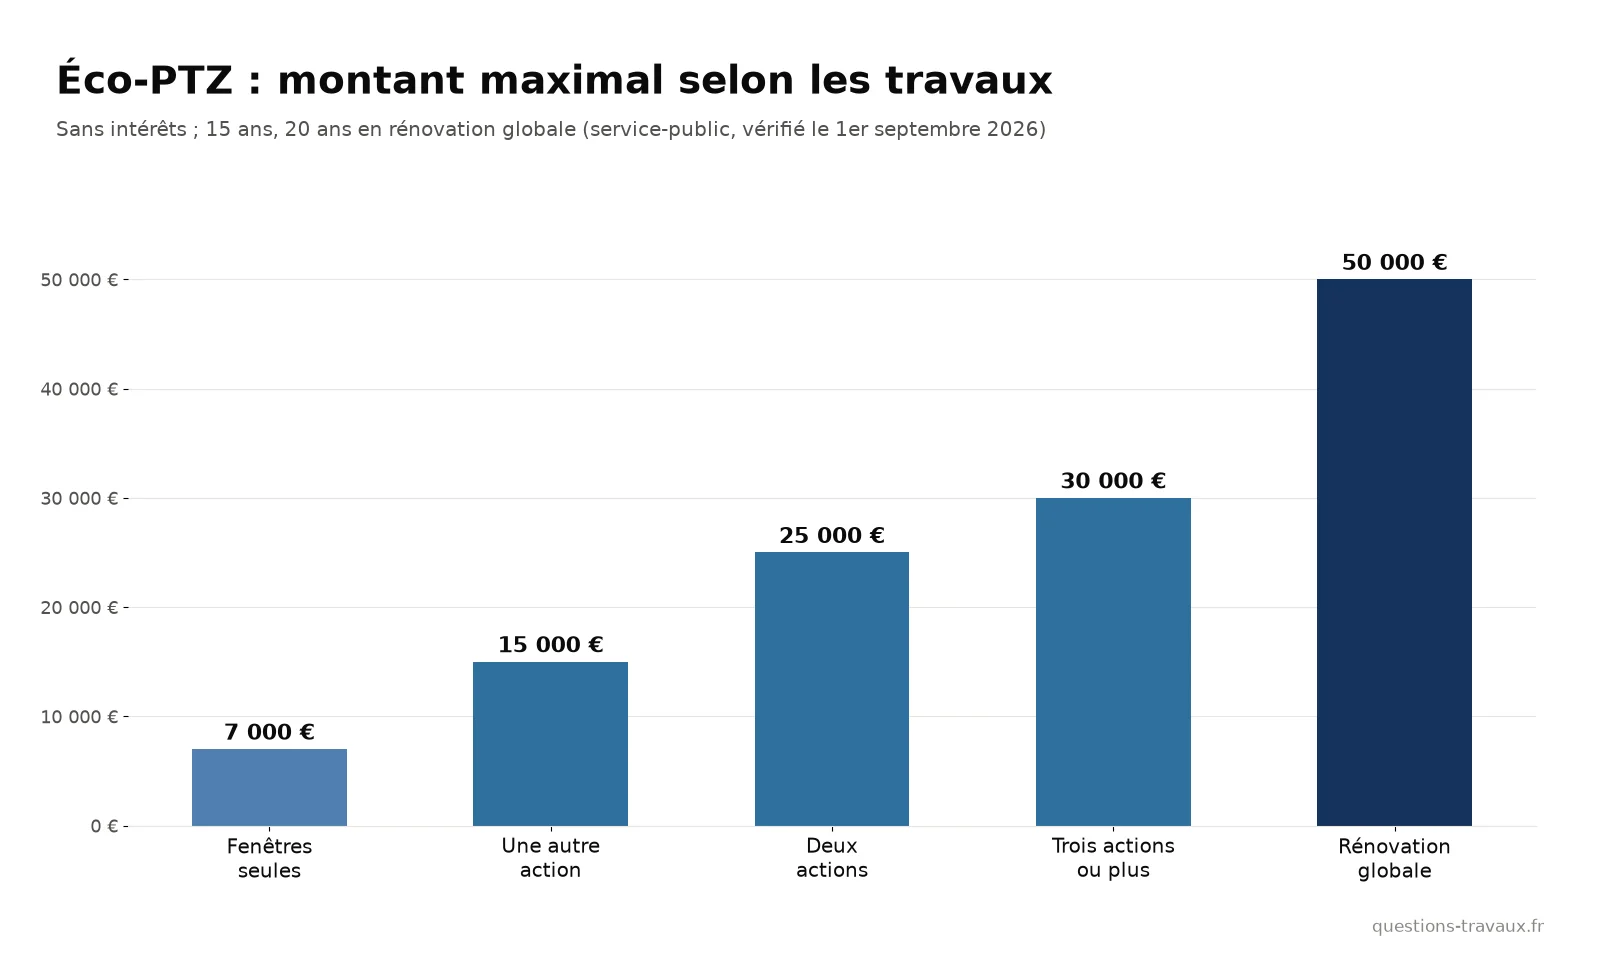
L’éco-prêt à taux zéro finance sans intérêts l’isolation, les fenêtres, le chauffage performant ou une rénovation globale, par une entreprise RGE.
| Travaux | Montant maximal | Durée maximale |
|---|---|---|
| Une action (fenêtres seules) | 7 000 € | 15 ans |
| Une autre action | 15 000 € | 15 ans |
| Deux actions | 25 000 € | 15 ans |
| Trois actions ou plus | 30 000 € | 15 ans |
| Rénovation globale | 50 000 € | 20 ans |
| Assainissement non collectif | 10 000 € | 15 ans |
Il est réservé aux propriétaires occupants ou bailleurs, pour une résidence principale achevée depuis plus de deux ans, sans condition de ressources. Les locataires n’y ont pas droit. La demande peut être faite pour des travaux commencés depuis moins de trois mois, et les travaux doivent être achevés dans les trois ans suivant l’offre. Il se cumule avec un crédit classique pour les travaux non énergétiques. Les autres aides figurent dans notre page sur les aides à la rénovation énergétique en 2026, et le montage d’un gros projet dans notre guide pour financer une rénovation d’envergure.
Rétractation, déblocage, assurance
- Rétractation : 14 jours calendaires après la signature d’un crédit à la consommation, avec le bordereau joint à l’offre. Pour un prêt immobilier, c’est un délai de réflexion : l’offre ne peut être acceptée qu’à partir du onzième jour.
- Déblocage : en crédit affecté, le prêteur ne verse rien avant le septième jour suivant l’acceptation, sauf demande expresse. En prêt immobilier, les fonds sortent au fur et à mesure des factures, avec des intérêts intercalaires.
- Assurance : facultative pour un crédit à la consommation, presque toujours exigée pour un prêt immobilier, qui peut être souscrite ailleurs qu’à la banque.
- Remboursement anticipé : possible ; sur un crédit à la consommation, des indemnités ne peuvent être demandées que dans des cas limités.
Avant d’emprunter, chiffrez précisément le projet : nos guides sur le prix d’une rénovation au m² et l’ordre des travaux aident à établir un budget réaliste, marge d’imprévus comprise.
Questions fréquentes
Quelle est la durée maximum d’un prêt travaux ?
En crédit à la consommation, le plus souvent 10 ans, parfois 12 à 15 ans selon l’organisme. En prêt immobilier travaux, jusqu’à 25 ans. L’éco-PTZ va jusqu’à 15 ans, et 20 ans pour une rénovation globale.
Quelle mensualité pour un prêt de 50 000 € sur 15 ans ?
Environ 370 € par mois à 4 %, 422 € à 6 %, hors assurance et frais. Le coût des intérêts atteint alors environ 16 600 € ou 25 900 €.
Quelles sont les conditions pour obtenir un prêt travaux de 60 000 € ?
Des revenus stables, un taux d’endettement autour de 35 % au plus après le nouveau prêt, et des devis détaillés. À ce montant, les banques proposent souvent un prêt immobilier travaux avec garantie ; un crédit à la consommation reste possible sous le plafond de 75 000 €.
Peut-on obtenir un prêt travaux à taux zéro ?
Oui, avec l’éco-PTZ, pour des travaux de rénovation énergétique réalisés par une entreprise RGE, si vous êtes propriétaire. Le prêt CAF à 1 % existe aussi pour de petits montants.
L’assurance emprunteur est-elle obligatoire ?
Non pour un crédit à la consommation, où elle reste facultative. Pour un prêt immobilier, le prêteur l’exige presque toujours, mais vous pouvez choisir un autre assureur que la banque.
Que se passe-t-il si l’artisan ne finit pas le chantier ?
Avec un crédit affecté, la résolution du contrat de travaux entraîne celle du crédit : vous cessez de rembourser. Avec un prêt personnel, les mensualités continuent. D’où l’intérêt du crédit affecté pour un chantier confié à une seule entreprise.
Votre projet : rénovation intérieure
Ne vous fiez ni aux moyennes ni aux promesses : le seul chiffre qui vaut est celui établi pour votre logement. Comparez plusieurs devis, gratuitement et sans engagement.
À lire ensuite
Adoucisseur d’eau : prix posé, coût sur 10 ans et seuil de dureté
Ce que coûte vraiment un adoucisseur d’eau : prix de l’appareil et de la pose, sel, entretien et résine sur dix ans, dureté à partir de laquelle il se justifie, réglage de sortie et alternatives sans sel.
Prix d’une rénovation de salle de bain de 6 m² : budget, détail et plans
Rafraîchissement, rénovation complète ou nouvelle implantation : ce que coûte une salle de bain de 6 m², poste par poste, avec un exemple de budget, deux plans cotés et les prix de 3 à 10 m².
Rénovation maison 78 : un devis détaillé pour éviter les travaux oubliés
Rénover une maison dans les Yvelines implique plusieurs métiers, un budget et parfois une occupation partielle du logement. Avant de comparer les entreprises, demandez un devis…